
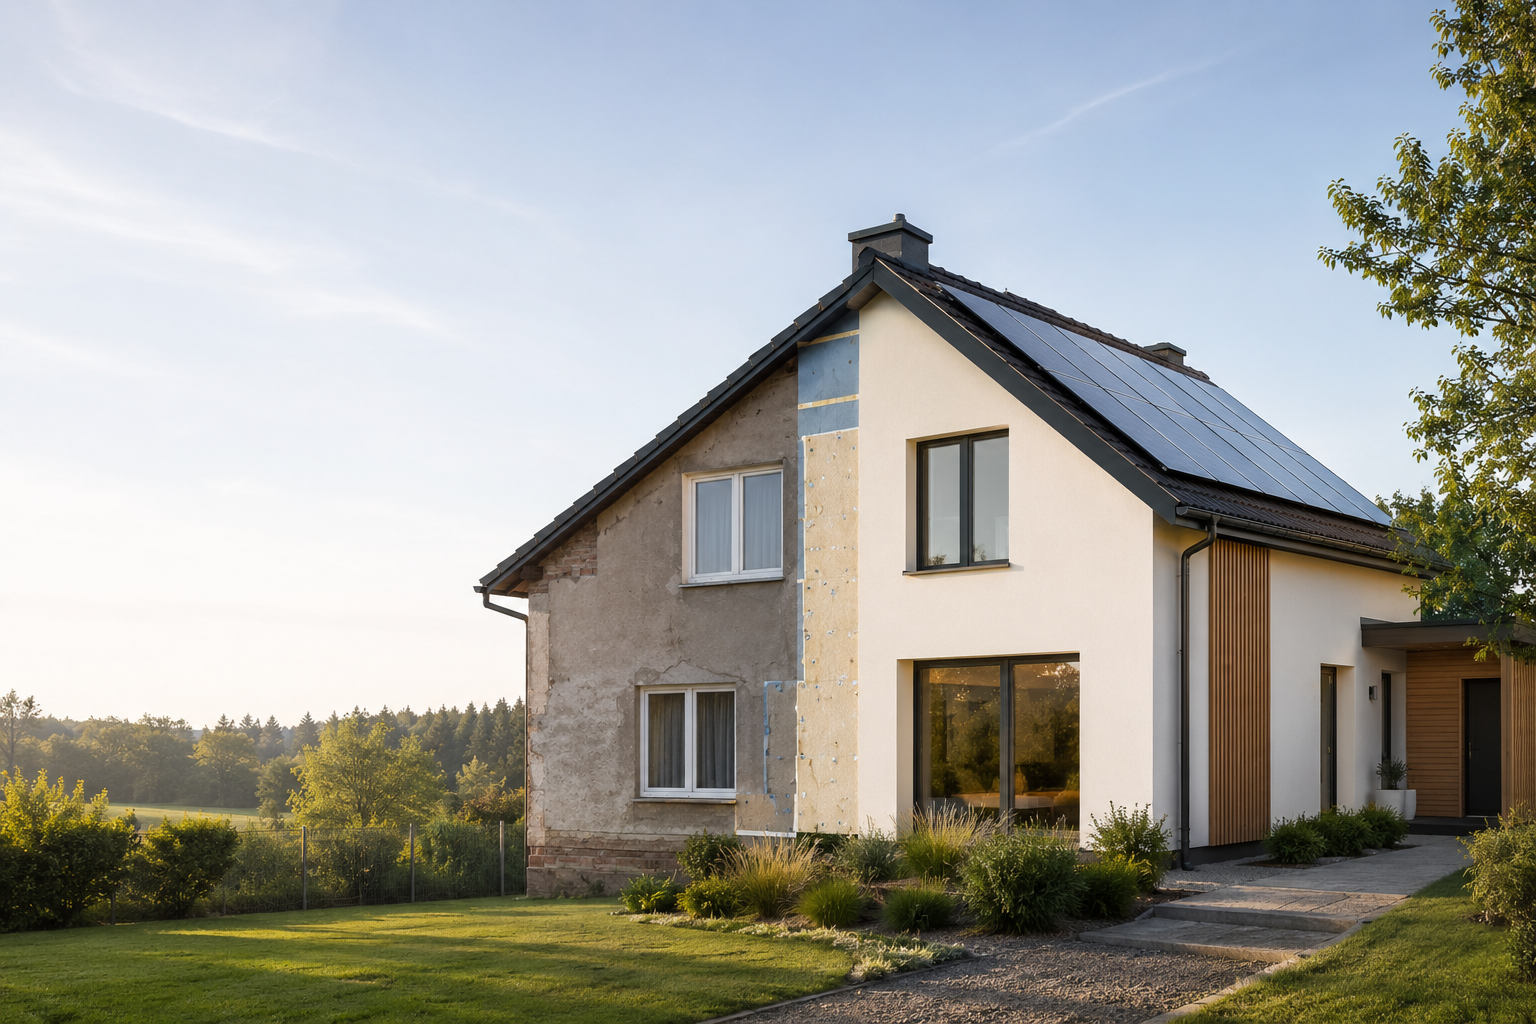
Zateplení, výměna zdroje vytápění nebo komplexní renovace domu mohou dlouhodobě snížit náklady na energie. Počáteční investice je ale pro mnoho domácností překážkou. Nový model podpory má spojit dotaci s bezúročným financováním od bank a stavebních spořitelen.
Co je nejdůležitější
Úvěr má nulové RPSN díky kompenzaci úroků a dalších nákladů z programu Nová zelená úsporám. Samotné schválení a konečnou výši financování však určí zapojená banka podle úvěruschopnosti žadatele.
Pro koho je bezúročný úvěr určen
Podle aktuálních informací programu mohou o financování žádat vlastníci rodinných domů, příjemci dotace NZÚ Light ze zranitelných domácností, společenství vlastníků jednotek a bytová družstva.
Nejde tedy pouze o podporu jednotlivých domácností. Významnou příležitost mohou získat také bytové domy, kde se rozhoduje o zateplení, technologiích a dalších opatřeních společně.
Kolik lze získat na rodinný dům
Financování vybraných úsporných opatření bez nutnosti kompletní renovace domu.
Vyšší limit pro rozsáhlé projekty, které řeší energetickou náročnost domu jako celek.
Minimum se nevztahuje na zranitelné domácnosti, které čerpají podporu NZÚ Light.
Do 500 tisíc Kč nejvýše 10 let, u vyšších částek až 15 let.
Zvláštní režim pro zranitelné domácnosti
Domácnosti, které získaly dotaci NZÚ Light, mohou bezúročný úvěr využít k dofinancování renovace. Maximální výše úvěru je v jejich případě omezena výší schválené dotace.
U komplexní renovace může zvýhodnění trvat až 25 let bez ohledu na výši úvěru. Podle oficiálních podmínek se však tato možnost týká pouze zajištěných úvěrů.
Podpora myslí také na bytové domy
SVJ a bytová družstva
- dílčí renovace: maximálně 250 000 Kč na jeden byt,
- komplexní renovace: maximálně 750 000 Kč na jeden byt,
- minimální výše úvěru: 100 000 Kč,
- zvýhodnění až 10 let do 1,5 milionu Kč a až 15 let nad tuto částku.
Co lze renovací řešit
Financování se vztahuje na projekty schválené Státním fondem životního prostředí. V praxi může jít například o zateplení, výměnu zdroje tepla, fotovoltaiku, řízené větrání s rekuperací, ohřev vody nebo hospodaření s dešťovou a odpadní vodou. Přesný rozsah vždy závisí na pravidlech programu a schváleném projektu.
Bezúročný neznamená automaticky schválený
Program má kompenzovat úroky a další náklady úvěru, ale peníze budou poskytovat banky a stavební spořitelny. Ty musí předem prověřit příjmy, závazky a schopnost žadatele úvěr splácet.
Rozumný plán by proto neměl začínat pouze otázkou, kolik lze získat. Důležité je propočítat celkové náklady renovace, dotaci, vlastní zdroje, bezpečnou výši splátky a rezervu na práce, které rozpočet původně nezahrnoval.
Jak se na financování připravit
- ujasněte si rozsah renovace a očekávanou úsporu energií,
- ověřte vhodná opatření s energetickým poradcem,
- připravte projekt, rozpočet a dokumenty potřebné pro posouzení podpory,
- získejte kladné hodnocení projektu v programu Nová zelená úsporám,
- porovnejte podmínky zapojených bank a stavebních spořitelen,
- ponechte si rezervu na vícepráce a časový posun realizace.
Největší výhoda: renovace nemusí vyčerpat rodinný rozpočet
Bezúročné financování může změnit načasování celé investice. Domácnost nemusí čekat několik let, než naspoří celou částku, a současně nemusí obětovat veškerou pohotovostní rezervu.
Smysl však dává jen tehdy, když je renovace technicky dobře připravená a splátka dlouhodobě zapadá do rodinného rozpočtu. Dotace a zvýhodněný úvěr jsou nástroje; výsledkem má být úspornější bydlení a zdravější finanční situace.
Zdroje a aktuálnost: Informace byly ověřeny 3. září 2026. Konkrétní nabídky zapojených finančních institucí, metodika a termíny se mohou dále měnit.
Oficiální podmínky Nové zelené úsporám →Doplňující praktický přehled →
Článek má obecný informační charakter. Nárok na podporu, schválení projektu i úvěru a konečné podmínky závisejí na aktuálních pravidlech programu a individuálním posouzení finanční instituce.
Financování renovace
Propojme dotaci, vlastní zdroje a bezpečně nastavené financování.
Autor: Šebek Finance
Finance jako celek. Od bydlení po dlouhodobou správu majetku.