
Téměř 2,5 milionu neschopenek za rok
Podle Českého statistického úřadu bylo v roce 2025 evidováno přibližně 2,5 milionu nově hlášených případů dočasné pracovní neschopnosti. Průměrná délka činila 31,2 dne a celkem šlo o přibližně 78 milionů kalendářních dnů. Jde o počet případů, takže jeden člověk může být započten vícekrát.
Průměr neznamená, že každá nemoc trvá měsíc. Pro rodinný rozpočet je rozhodující, jak dlouho vydrží, pokud se návrat do práce protáhne.
Co dostanete při nemoci jako zaměstnanec?
V prvních 14 kalendářních dnech dostává zaměstnanec, jehož zaměstnání zakládá účast na nemocenském pojištění, náhradu mzdy od zaměstnavatele za zameškané směny. Od 15. kalendářního dne vyplácí správa sociálního zabezpečení nemocenské za kalendářní dny.
| Den pracovní neschopnosti | Podíl z redukovaného denního vyměřovacího základu |
|---|---|
| 15.–30. den | 60 % |
| 31.–60. den | 66 % |
| Od 61. dne | 72 % |
Procenta se počítají z redukovaného základu, nikoli z čisté mzdy. Podrobnosti uvádí Česká správa sociálního zabezpečení.
Pro OSVČ platí jiná pravidla
Nemocenské pojištění je pro OSVČ dobrovolné. Kdo není pojištěn, nemá z podnikání nárok na nemocenské. Ani pojištěná OSVČ nedostává za prvních 14 dnů náhradu mzdy. Pro nárok na dávku od 15. dne musí zpravidla být pojištěna alespoň tři měsíce bezprostředně před vznikem pracovní neschopnosti a splnit další podmínky.
Náklady na provoz, leasing nebo kancelář přitom mohou běžet dál. Proto má smysl držet prostředky na provoz podnikání odděleně od rodinné rezervy.
Jak rychle vznikne schodek v rodinném rozpočtu?
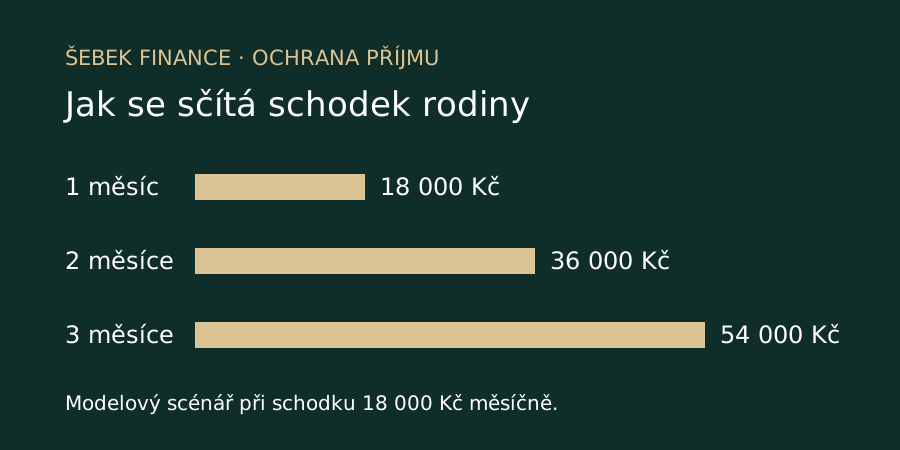
Rodina se dvěma dětmi má běžný čistý příjem 65 000 Kč a nezbytné výdaje 48 000 Kč měsíčně. Pokud během nemoci celkový příjem domácnosti klesne na 30 000 Kč, chybí jí 18 000 Kč měsíčně. Za tři měsíce musí z rezervy pokrýt 54 000 Kč.
Jak se doplňují rezerva a životní pojištění
Finanční rezerva pokrývá krátkodobý výpadek a je dostupná bez čekání na posouzení pojistné události. Pojištění pracovní neschopnosti může pomoci při delším výpadku, pokud splníte podmínky smlouvy. Ověřte, od kterého dne pojišťovna plní, zda platí i zpětně, jaká je denní dávka, jak dlouho ji vyplácí a jaké má výluky.
Invalidita a závažná onemocnění představují odlišná rizika. Dlouhodobé omezení schopnosti pracovat může ovlivnit rozpočet na řadu let, a proto vyžaduje samostatný propočet ochrany.
Pět věcí, které doporučuji zkontrolovat
- Rezerva: Na kolik měsíců nezbytných výdajů vystačí? Tři až šest měsíců je orientační výchozí bod; při proměnlivých příjmech může být vhodná vyšší rezerva.
- Příjem při nemoci: Kolik byste dostali jako zaměstnanec nebo OSVČ?
- Začátek plnění: Od kterého dne soukromé pojištění platí a vyplácí dávku i zpětně?
- Pojistné částky: Odpovídají současnému příjmu, splátkám a potřebám rodiny?
- Invalidita: Jak by rodina zvládla výpadek příjmu v řádu let?
Ochrana příjmu začíná čísly vaší domácnosti
Dobré nastavení vychází z toho, kolik domácnost vydělává, kolik potřebuje na provoz a jaký výpadek dokáže pokrýt z úspor. Ve Šebek Finance proto posuzujeme životní pojištění jako součást finančního plánu. Společně můžeme prověřit, zda vaše smlouva odpovídá potřebám domácnosti, včetně výluk a pojistných částek.
Vyplnit formulář životního pojištění
Šebek Finance – Wealth Management
Budujeme prosperitu na generace.