
Peníze na účtu nejsou problém
Finanční rezerva je jedním ze základních kamenů zdravých rodinných financí.
Pokud se rozbije auto, přijde větší výdaj na domácnost nebo na několik měsíců vypadne příjem, potřebujeme mít určitou část peněz dostupnou okamžitě.
Takové prostředky podle mě nemají za úkol vytvářet maximální výnos.
Jejich úkolem je bezpečí a dostupnost.
Problém vzniká až tehdy, když na běžných nebo velmi málo úročených účtech dlouhodobě zůstávají statisíce či miliony korun, které domácnost ve skutečnosti několik let nepotřebuje.
Rozdíl mezi dostupností a nečinností
Statistika České národní banky za srpen 2026 u úrokových sazeb z nových obchodů ukazuje zajímavý rozdíl.
Průměrná sazba na běžných účtech domácností činila pouze 0,14 % ročně.
U vkladů s dohodnutou splatností byla průměrná sazba 3,38 % a u jednodenních vkladů 1,54 %. Česká národní banka
To neznamená, že máme všechny peníze přesunout na termínovaný vklad.
Ukazuje to ale jednu důležitou věc:
místo, kde peníze leží, může mít na jejich dlouhodobou hodnotu výrazný vliv.
Co udělá rozdíl u 300 000 Kč?
Vezměme čistě orientační příklad.
Domácnost má 300 000 Kč, o kterých ví, že je celý rok nebude potřebovat.
Při průměrném úročení běžného účtu 0,14 % by hrubý roční úrok činil přibližně:
420 Kč.
Při průměrné sazbě 3,38 % u vkladu s dohodnutou splatností by to bylo přibližně:
10 140 Kč.
Jde o rozdíl 9 720 Kč před zdaněním, aniž bychom zde vůbec vstupovali do světa akciových investic. Příklad předpokládá neměnnou sazbu po celý rok, jednoduché úročení a nezohledňuje poplatky.
Samozřejmě není správné rozhodovat pouze podle úrokové sazby. Termínovaný vklad může omezovat dostupnost prostředků a konkrétní banky mohou nabízet odlišné podmínky.
Ale právě tento příklad ukazuje, proč má smysl peníze rozdělovat podle účelu.
Nejdůležitější otázka není: Kam investovat?
Při práci s klientskými financemi bych začal jinak.
Ne otázkou:
„Kam mám dát peníze?“
Ale:
„Kdy je budu potřebovat?“
To podle mě rozhoduje téměř o všem.
Peníze, které mohou být potřeba příští týden, mají úplně jiný úkol než peníze připravené na důchod za dvacet let.
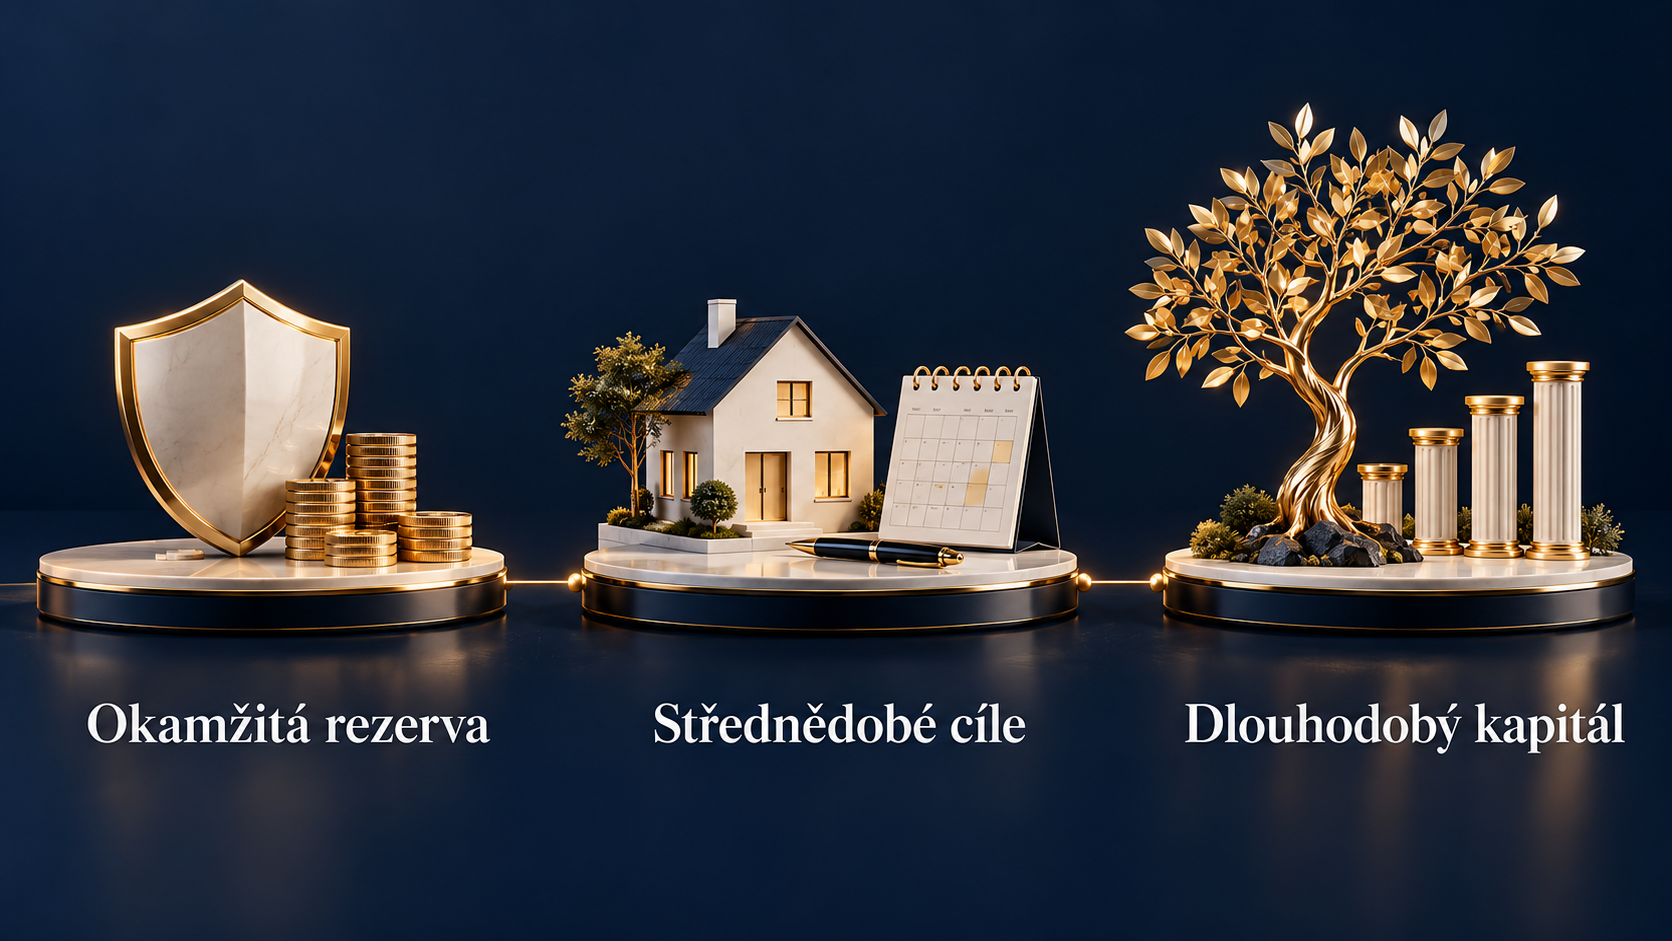
Tři vrstvy rodinných peněz
Prakticky se na majetek můžeme podívat ve třech základních vrstvách.
1. Okamžitá rezerva
Peníze na běžné fungování domácnosti a neočekávané události.
Tady je nejdůležitější dostupnost.
2. Střednědobé cíle
Peníze na automobil, rekonstrukci, vlastní bydlení, větší výdaj nebo jiný cíl v horizontu několika let.
Zde už můžeme hledat kompromis mezi bezpečností, výnosem a dostupností.
3. Dlouhodobý kapitál
Peníze, které nepotřebujeme pět, deset, dvacet nebo více let.
Právě zde je vedle kolísání trhu významným rizikem také to, že peníze dlouhodobě vůbec nepracují a jejich kupní sílu postupně ukrajuje inflace. Dlouhý horizont však investiční riziko neodstraňuje.
Výnos, riziko a likvidita
Ve financích existují tři veličiny, které spolu neustále soutěží:
výnos – riziko – likvidita.
Chceme-li vyšší potenciální výnos, obvykle musíme přijmout větší kolísání nebo delší časový horizont.
Chceme-li absolutní dostupnost a velmi nízké riziko, musíme se často spokojit s nižším výnosem.
Proto neexistuje jeden produkt, který by byl nejlepší pro všechny peníze.
Existuje pouze vhodné řešení pro konkrétní cíl.
Inflace pracuje i tehdy, když peníze „nic nedělají“
Na bankovním výpisu může 500 000 Kč zůstat stále 500 000 Kč.
To ale neznamená, že jejich hodnota zůstává stejná.
Pokud ceny v ekonomice rostou rychleji než úrok na účtu, skutečná kupní síla peněz se snižuje.
Právě to je často neviditelná cena příliš vysoké hotovosti.
Člověk o peníze nominálně nepřišel.
Jen si za ně postupně může koupit méně.
A co investice?
U peněz s dlouhým horizontem lze část kapitálu využít například v široce diverzifikovaném investičním portfoliu.
To ale neznamená, že každý volný milion musí okamžitě skončit v akciích.
Správná struktura závisí na:
- horizontu,
- cílech,
- vztahu klienta k riziku,
- dalších aktivech,
- příjmech,
- rezervách,
- věku,
- a také na tom, kdy bude kapitál postupně potřeba.
Proto je často důležitější majetková strategie než jeden konkrétní fond.
Tříletý časový test může být další výhodou
U fyzických osob existuje při prodeji některých cenných papírů také tzv. časový test. Tříletá lhůta se vztahuje na cenné papíry; u obchodních podílů nepředstavovaných cenným papírem se obecně uplatňuje pětiletý časový test.
Pokud jsou splněny zákonné podmínky a doba mezi nabytím a prodejem přesáhne tři roky, může být příjem z prodeje cenných papírů osvobozen od daně z příjmů. Od roku 2026 byl navíc u cenných papírů a obchodních podílů při splněném časovém testu zrušen předchozí limit 40 milionů Kč. Finanční správa České republiky
To ale neznamená, že je automaticky osvobozen každý investiční výnos.
Daňové posouzení závisí na typu investice, způsobu realizace výnosu a konkrétní situaci investora.
Investice není zamčená na tři roky
Tříletý časový test je daňové pravidlo, nikoli automatická blokace peněz.
U likvidních investic lze zpravidla investici prodat i dříve.
Jen je potřeba počítat s tím, že:
- nemusí být splněny podmínky daňového osvobození,
- aktuální hodnota investice může být vyšší i nižší,
- a konkrétní nástroj může mít vlastní podmínky pro odkup.
I proto je nesmysl investovat rezervu, kterou můžeme potřebovat za dva měsíce.
Kolik peněz tedy nechat na účtu?
Jedno číslo pro všechny neexistuje.
Rodina se dvěma stabilními příjmy a nízkými výdaji potřebuje jinou rezervu než podnikatel závislý na jednom příjmu nebo domácnost s vysokou hypotékou.
Dává mi proto větší smysl vyjádřit rezervu jako několik měsíců nezbytných výdajů domácnosti.
A teprve peníze nad tuto hranici rozdělovat podle dalších cílů.
Jednoduchý test vašich financí
Podívejte se dnes do internetového bankovnictví.
Kolik máte celkem na běžných a spořicích účtech?
A potom si položte tři otázky:
Kolik z toho potřebuji jako okamžitou rezervu?
Kolik využiji během příštích tří let?
Kolik pravděpodobně nebudu potřebovat pět, deset nebo více let?
Pokud třetí skupina představuje významnou částku, stojí za to zjistit, zda má stále správné místo.
Test finančního zdraví
Zjistěte, jak na tom jsou vaše finance.
Získejte první přehled a podívejte se na své finance jako na celek.
Nejde o to investovat všechno
Cílem není vytlačit každou poslední korunu z bankovního účtu.
Naopak.
Dobře nastavené finance mají kombinovat likviditu, bezpečnost a dlouhodobý růst majetku.
Rezerva nám dává klid.
Střednědobé peníze nám umožňují realizovat plánované cíle.
A dlouhodobý kapitál by měl dostat příležitost pracovat.
Závěr: každá koruna by měla mít svůj úkol
Největší otázka tedy není, zda jsou peníze na účtu dobře, nebo špatně.
Správná otázka zní:
„Je tam správná část mého majetku?“
Pokud máme půl milionu korun jako rezervu, kterou skutečně potřebujeme, může to být naprosto správně.
Pokud ale stejné peníze leží deset let na téměř neúročeném účtu bez konkrétního účelu, stojí za to celý plán přehodnotit.
Ve Šebek Finance proto nevnímám investování izolovaně.
Nejdříve rozdělíme peníze podle cíle, horizontu a potřebné dostupnosti. A teprve potom hledáme nástroje, které jednotlivým částem majetku dávají smysl.
Finance jako celek. Plán dnes, svoboda zítra.
Test finančního zdraví
Dopřejte každé koruně jasný úkol.
Začněte přehledem svých financí a dejte rezervám, cílům i dlouhodobému kapitálu správné místo.
Šebek Finance – sebekfinance.cz
Článek má obecný informační charakter a nepředstavuje individuální investiční ani daňové doporučení. Hodnota investic může růst i klesat a minulý vývoj není zárukou budoucího výnosu.
Zdroje: Aktuální údaje o úrokových sazbách vycházejí ze statistiky ČNB za srpen 2026. Česká národní banka. Daňové informace vycházejí z Finanční správy České republiky.
← Zpět na všechny články