
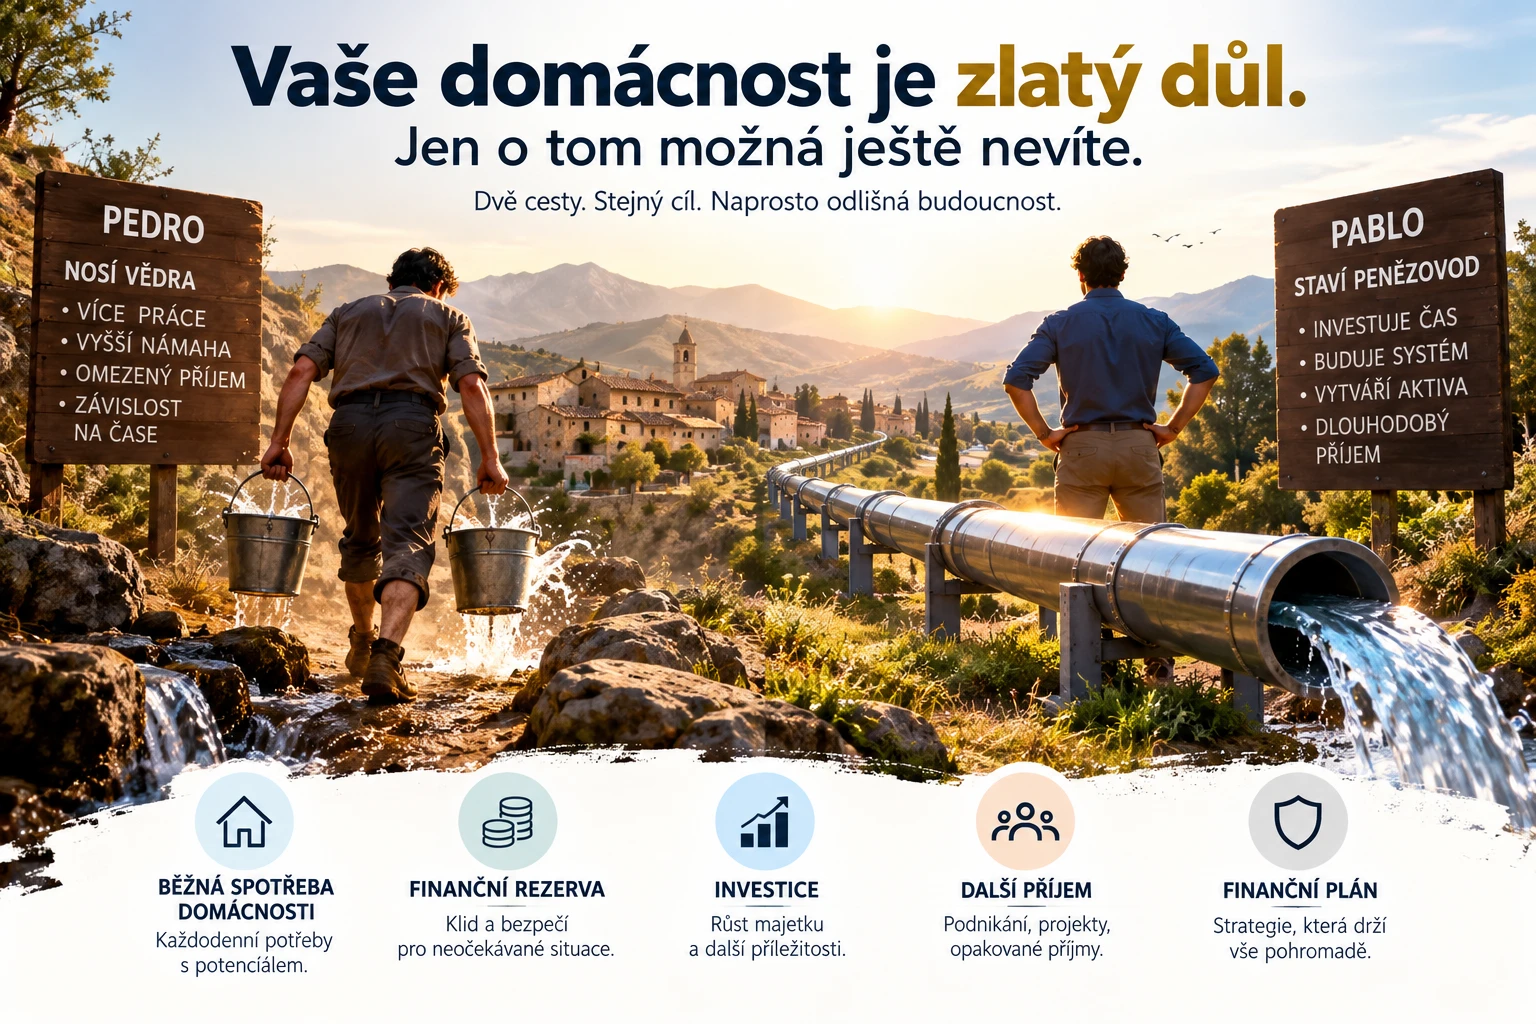
Dva muži, dvě cesty k finanční budoucnosti
Představte si malou vesnici, která potřebuje pravidelně zásobovat vodou.
Dva muži dostanou příležitost vydělávat tím, že budou nosit vodu ze vzdáleného pramene do vesnice. Oba začínají se stejnými podmínkami. Mají svůj čas, energii a možnost pracovat.
Jeden z nich se rozhodne nosit co nejvíce věder. Čím více vody přinese, tím více vydělá. Postupně si pořídí větší vědra a pracuje stále usilovněji.
Druhý muž, Pablo, začne přemýšlet jinak.
Uvědomí si, že pokud bude celý život nosit vodu, jeho příjem bude vždy záviset na tom, kolik toho sám zvládne. Proto začne ve volném čase budovat potrubí, kterým by voda mohla do vesnice proudit.
Zpočátku vydělává méně. Musí investovat čas, úsilí a odříci si část okamžitého pohodlí.
Jenže postupně dokončí svůj systém.
A zatímco první muž musí stále nosit další vědra, voda začne potrubím proudit i bez Pablovy nepřetržité fyzické práce.
První muž si vytvořil práci. Pablo vybudoval aktivum.
Právě v tom spočívá hlavní poselství známého podobenství o penězovodu.
Kolik věder nosíme každý měsíc my?
Většina domácností funguje podobně jako první muž.
Každé ráno vstáváme do práce, podnikáme, vytváříme hodnotu a dostáváme za ni zaplaceno.
Potom přichází pravidelné výdaje.
Bydlení, energie, potraviny, drogerie, doprava, telefon, internet, pojištění, oblečení a další potřeby.
Peníze přicházejí a zase odcházejí.
Další měsíc se celý proces opakuje.
A přestože se náš příjem může postupně zvyšovat, často se podobným tempem zvyšují také naše výdaje.
Pracujeme stále více, ale naše finanční nezávislost se nemusí výrazně měnit.
To však neznamená, že je běžná spotřeba špatná. Domácnost musí fungovat a kvalitní život něco stojí.
Otázkou je, zda vedle každodenní spotřeby vytváříme také něco, co nám může v budoucnu přinášet další hodnotu.
Vaše domácnost je zlatý důl
Zamysleli jste se někdy nad tím, kolik peněz projde vaší domácností za jeden rok?
Nejde jen o velké nákupy, jako je automobil nebo vybavení domu.
Jde především o drobné, pravidelně se opakující výdaje.
Každý měsíc nakupujeme potraviny, kosmetiku, prostředky pro úklid domácnosti, hygienické potřeby a další spotřební zboží.
Mnoho těchto nákupů uskutečňujeme znovu a znovu.
A právě opakovaná spotřeba je jedním ze základů úspěšného obchodního podnikání.
Obchodní společnosti vytvářejí dlouhodobé příjmy díky tomu, že se jejich zákazníci pravidelně vracejí.
Proč bychom tedy nemohli začít přemýšlet o vlastní domácnosti také jako o součásti širšího ekonomického systému?
Neznamená to, že každá domácnost automaticky vytváří zisk.
Znamená to, že naše pravidelné nákupní rozhodování představuje ekonomickou hodnotu, se kterou můžeme vědomě pracovat.
Co kdyby část běžné spotřeby pomáhala budovat vlastní podnikání?
Představme si domácnost, která měsíčně utratí několik tisíc korun za běžné spotřební výrobky.
Tyto nákupy bude pravděpodobně uskutečňovat i v příštích letech.
Nyní si představme, že část těchto výrobků může pořizovat prostřednictvím vlastního obchodního systému, který umožňuje nejen osobní spotřebu, ale také doporučování výrobků dalším zákazníkům.
V takovém případě se domácnost může stát výchozím bodem podnikatelské aktivity.
Rozdíl však není v samotném nákupu.
Rozdíl vzniká tehdy, když dokážeme vytvořit skutečnou hodnotu pro další zákazníky a vybudovat opakující se obchodní činnost.
Pokud systém odměňuje reálný prodej výrobků, zákaznický servis a rozvoj obchodní sítě, může vznikat příjem, který není založen pouze na jednorázové odpracované hodině.
Takový model samozřejmě vyžaduje práci, získávání zákazníků, péči o ně a dodržování obchodních pravidel.
A stejně jako u jiného podnikání není výdělek automatický ani zaručený.
Pablo nezačal tím, že přestal nosit vědra
Tohle je možná nejdůležitější část celého příběhu.
Pablo nepřestal pracovat ze dne na den.
Nejdříve si ponechal svůj původní příjem a současně začal budovat něco dalšího.
Právě zde nacházíme inspiraci pro dnešní rodiny.
Nemusíme okamžitě opouštět zaměstnání ani riskovat rodinnou finanční stabilitu.
Můžeme začít přemýšlet o tom, jak vedle hlavního příjmu postupně vytvářet další zdroje.
Pro někoho to mohou být dlouhodobé investice.
Pro jiného pronajímaná nemovitost, vlastní podnikání, digitální projekt nebo obchodní systém založený na pravidelné spotřebě a zákaznících.
Každá z těchto cest má jiné požadavky na kapitál, čas, znalosti a přijaté riziko.
Společný princip je však stejný.
Nevyměňovat celý život pouze čas za peníze, ale postupně budovat také aktiva a systémy, které mohou vytvářet hodnotu v budoucnu.
Jaký je rozdíl mezi příjmem a pasivním příjmem?
Představme si dva způsoby výdělku.
V prvním případě dostaneme zaplaceno za konkrétní práci. Jakmile přestaneme pracovat, nový příjem z této činnosti zpravidla nevzniká.
Ve druhém případě nejprve vytvoříme něco, co může přinášet opakovaný výnos nebo odměnu.
Může jít například o dividendy, nájemné, autorská práva nebo příjmy z fungujícího podnikání.
Tento druhý příjem bývá označován jako opakovaný či pasivní.
Není však nutně pasivní. Nemovitost vyžaduje údržbu, podnikání péči o zákazníky a investice nesou tržní riziko.
Důležité je, že příjem nemusí být vždy přímo úměrný počtu osobně odpracovaných hodin.
Síla malých kroků a dlouhého času
Pablo nestavěl potrubí jediný den.
Budoval ho postupně.
Stejný princip platí při tvorbě finanční rezervy, investičního portfolia i podnikání.
Mnoho lidí čeká na ideální příležitost, velký kapitál nebo dostatek volného času.
Jenže dlouhodobé výsledky často vznikají díky malým rozhodnutím, která pravidelně opakujeme.
Například každý měsíc odložit část příjmu, rozvíjet nové schopnosti, vytvořit si síť zákazníků nebo systematicky pracovat na vlastním projektu.
Nejde o rychlé zbohatnutí.
Jde o změnu směru.
Bohatství není jen o tom, kolik vyděláváme
Člověk může mít vysoký měsíční příjem, ale zároveň velmi vysoké výdaje a závazky.
Pokud se jeho finanční situace zcela zastaví ve chvíli, kdy přestane pracovat, zůstává silně závislý na aktivním příjmu.
Naopak domácnost s nižším příjmem, která pravidelně vytváří rezervy, investuje a rozvíjí další ekonomické aktivity, může postupně získávat větší finanční odolnost.
Proto se při finančním plánování neptám pouze na to, kolik člověk vydělává.
Zajímá mě také, jaká část jeho příjmu se postupně mění v majetek a budoucí finanční možnosti.
Zkuste si položit tři otázky
Kolik peněz každý měsíc projde vaší domácností a kolik z nich vytváří dlouhodobou hodnotu?
Máte vedle hlavního příjmu také jiný zdroj, který by mohl postupně růst?
A pokud byste dnes přestali pracovat, jak dlouho by vaše domácnost dokázala fungovat bez zásadního omezení životní úrovně?
Odpovědi vám mohou ukázat, zda převážně nosíte vědra, nebo už také stavíte svůj vlastní penězovod.
Závěr: Nejde o to přestat pracovat. Jde o to budovat něco navíc.
Příběh Pabla nám připomíná jednoduchou věc.
Můžeme celý život pracovat pouze pro okamžitý příjem, nebo část své energie věnovat vytváření dlouhodobé hodnoty.
A právě naše domácnost může být přirozeným místem, kde tato změna začne.
Ne proto, že bychom měli více utrácet.
Ale proto, že se můžeme naučit lépe využívat to, co už dnes máme – své peníze, čas, zkušenosti, vztahy a každodenní rozhodnutí.
Vaše domácnost může být zlatým dolem. Skutečná hodnota však nevzniká samotnou spotřebou, ale tím, co na jejím základě dokážete dlouhodobě vybudovat.
Ve Šebek Finance propojujeme finanční plánování, budování majetku a možnosti vytváření dalších zdrojů příjmu.
Finance jako celek. Plán dnes, svoboda zítra.
Šebek Finance – sebekfinance.cz
Článek je inspirován myšlenkami knihy „Nosit vědra, nebo stavět penězovod“ a konceptem „Vaše domácnost je zlatý důl“. Příběh je volně převyprávěn. Podnikání ani investování nezaručují příjem či zisk a každá příležitost vyžaduje individuální posouzení.
Finance jako celek
Plán dnes, svoboda zítra.
Propojte finanční plánování, budování majetku a možnosti dalších zdrojů příjmu.