
Zaměstnavatel může v roce 2026 přispívat na daňově podporované produkty spoření na stáří a pojištění dlouhodobé péče. Příspěvky do společného limitu 50 000 Kč ročně jsou při splnění podmínek u zaměstnance osvobozené od daně a odvodů. Stejná nominální částka proto může přinést více prostředků na dlouhodobé spoření než zvýšení hrubé mzdy.
Jeden benefit, který může dávat smysl oběma stranám
Když chce zaměstnavatel zaměstnanci přidat 4 000 Kč, může zvýšit jeho hrubou mzdu nebo mu přispět na vhodný daňově podporovaný produkt. Nejlépe je rozdíl vidět na konkrétních číslech.
Nejde však o zaměnitelné peníze: mzdu můžete použít na běžné výdaje, zatímco příspěvek na spoření na stáří slouží dlouhodobému cíli a jeho výběr má podmínky.
Konkrétní příklad: 4 000 Kč měsíčně
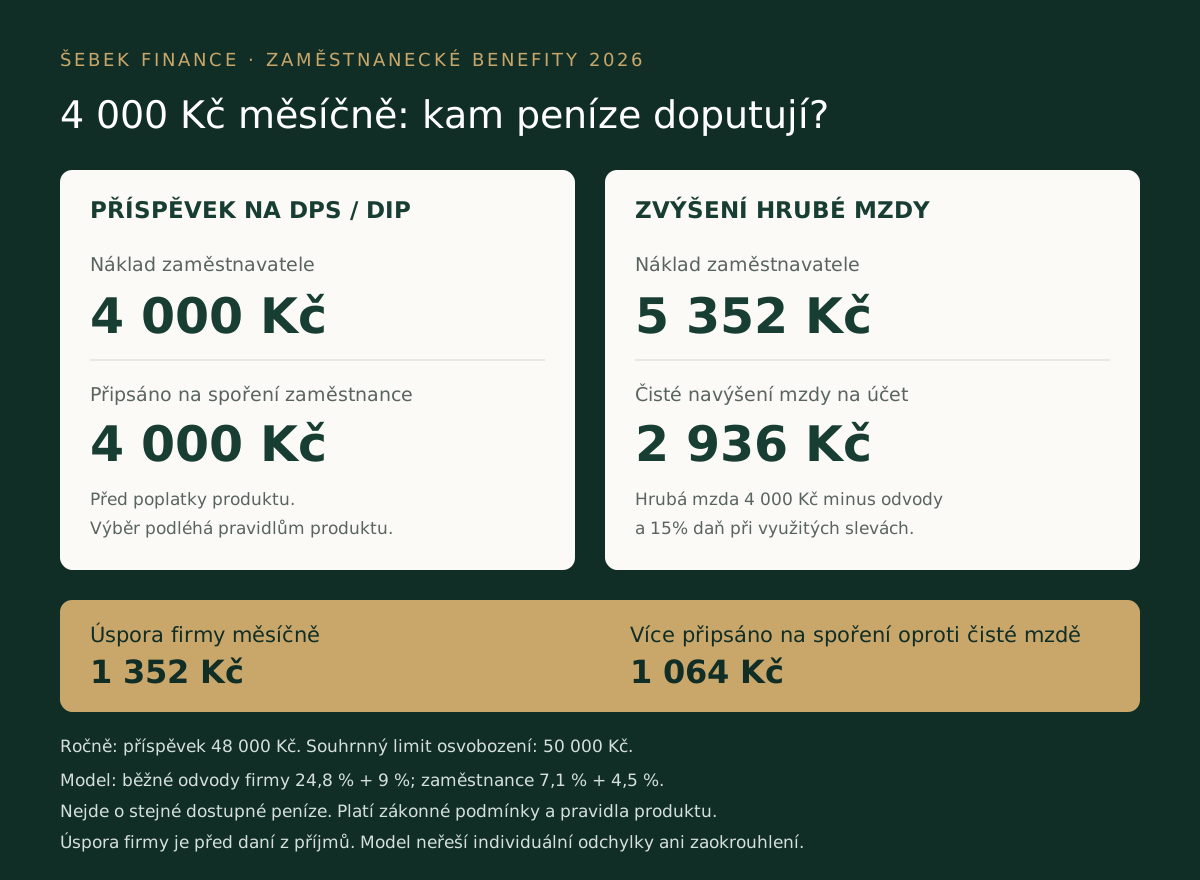
Model porovnává příspěvek na doplňkové penzijní spoření (DPS) nebo dlouhodobý investiční produkt (DIP) se zvýšením hrubé mzdy o stejných 4 000 Kč.
Varianta A: příspěvek zaměstnavatele
Zaměstnavatel pošle 4 000 Kč na podporované spoření zaměstnance. Při splnění podmínek je náklad firmy 4 000 Kč a na produkt je připsáno 4 000 Kč před poplatky. Za rok jde o 48 000 Kč. Pokud zaměstnavatel nepřispívá ještě na další podporované produkty, vejde se částka do společného limitu 50 000 Kč.
Varianta B: 4 000 Kč jako hrubá mzda
Běžný zaměstnavatel odvádí nad hrubou mzdu 24,8 % sociálního a 9 % zdravotního pojištění. Zaměstnanci se sráží 7,1 % sociálního a 4,5 % zdravotního pojištění. Model předpokládá 15% daň a již využité daňové slevy.
| Zvýšení hrubé mzdy | Měsíčně |
|---|---|
| Hrubá mzda navíc | 4 000 Kč |
| Sociální pojištění firmy | 992 Kč |
| Zdravotní pojištění firmy | 360 Kč |
| Celkový náklad firmy | 5 352 Kč |
| Sociální pojištění zaměstnance | 284 Kč |
| Zdravotní pojištění zaměstnance | 180 Kč |
| Daň z příjmů v modelu | 600 Kč |
| Čisté navýšení mzdy | 2 936 Kč |
Firma má při příspěvku oproti zvýšení hrubé mzdy o stejnou částku náklad nižší o 1 352 Kč měsíčně. Na spoření zaměstnance je připsáno o 1 064 Kč více než činí čisté navýšení mzdy. Úspora firmy je uvedena před dopadem daně z příjmů firmy.
Jak vypadá porovnání za celý rok?
| Varianta | Náklad firmy | Co získá zaměstnanec |
|---|---|---|
| Příspěvek na DPS / DIP | 48 000 Kč | 48 000 Kč do produktu před poplatky |
| Zvýšení hrubé mzdy | 64 224 Kč | Přibližně 35 232 Kč čistého na účet |
Rozdíl v nákladech firmy: 16 224 Kč ročně na zaměstnance. Rozdíl mezi připsaným příspěvkem a čistou mzdou je v modelu 12 768 Kč za rok.
Jaké produkty lze využít?
Společný limit zahrnuje příspěvky zaměstnavatele na:
- penzijní připojištění a doplňkové penzijní spoření,
- dlouhodobý investiční produkt — DIP,
- soukromé životní pojištění splňující daňové podmínky,
- penzijní pojištění u příslušné instituce,
- daňově podporované pojištění dlouhodobé péče.
Limit 50 000 Kč platí pro všechny příspěvky dohromady, nikoli pro každý produkt zvlášť. Ne každá životní pojistka nebo investiční účet je daňově podporovaným produktem.
Co z toho má zaměstnavatel?
Pro firmu může být příspěvek součástí balíčku benefitů, který podpoří dlouhodobé zabezpečení zaměstnanců. Při stejné nominální částce neplatí standardní odvody jako u mzdy, pokud jsou podmínky osvobození splněné.
To může být zajímavé pro menší a střední firmy, které chtějí zlepšit benefity a současně hlídají mzdové náklady. Nastavení a případnou daňovou uznatelnost nákladu je vhodné projít s účetní nebo daňovým poradcem.
A co z toho má zaměstnanec?
U spoření na stáří se při splnění podmínek celá částka příspěvku připíše do produktu bez srážek daně a pojistného. Jeho skutečný vývoj ale ovlivňují poplatky, zvolená strategie a případné kolísání investic.
U životního pojištění a pojištění dlouhodobé péče příspěvek hradí také pojistnou ochranu. Nelze proto obecně říci, že celé pojistné vytváří investiční majetek nebo rezervu.
Zaměstnanec může příspěvek kombinovat s vlastními vklady. Pro vlastní platby existuje samostatný souhrnný odpočet až 48 000 Kč ročně při splnění podmínek. Jde o odpočet od základu daně, nikoli o přímou úsporu daně v této výši; u penzijních produktů platí zvláštní pravidla pro započitatelné vklady.
Vyšší částka na spoření není stejná jako vyšší mzda
Pokud potřebujete peníze na nájem, splátky nebo běžnou rezervu, příspěvek na stáří tuto potřebu nenahradí. Předčasný výběr může vést k vrácení daňové podpory. Pravidla závisejí na typu produktu a datu jeho sjednání.
Příspěvek navíc nezvyšuje mzdový vyměřovací základ jako hrubá mzda. Obě varianty je proto potřeba porovnávat podle celkové situace zaměstnance.
Výzva pro zaměstnance: zeptejte se zaměstnavatele
Mnoho zaměstnanců řeší zvýšení mzdy, ale na příspěvek na dlouhodobé spoření se nezeptá. Začít můžete jednoduchou otázkou:
„Přispívá firma zaměstnancům na penzijní spoření nebo DIP?“
Pokud již příspěvek dostáváte, zkontrolujte, zda využíváte vhodný produkt, znáte jeho náklady a podmínky a příspěvek zapadá do vašeho dlouhodobého plánu.
Výzva pro zaměstnavatele: začít lze i menší částkou
Firma nemusí rovnou využívat maximální limit. Může začít například na 500, 1 000 nebo 2 000 Kč měsíčně. Pravidelný příspěvek může zaměstnancům pomoci budovat prostředky na stáří; výsledná hodnota závisí na produktu, nákladech a vývoji investic.
Benefit lze jednoduše vysvětlit: firma přispívá na budoucnost svých lidí.
Maximální limit: 50 000 Kč ročně
Limit osvobození není maximální částkou, kterou smí zaměstnavatel přispět. Při jeho překročení ale nadlimitní část podléhá dani a pojistnému. Rovnoměrně odpovídá limit přibližně 4 166,67 Kč měsíčně; při skutečných platbách je potřeba hlídat přesný roční součet.
Příspěvek 4 000 Kč měsíčně činí 48 000 Kč za rok a nechává do limitu prostor 2 000 Kč, pokud zaměstnavatel neposkytuje další příspěvky započítávané do stejného limitu.
Novinka od roku 2026: povinný příspěvek u vybraných rizikových prací
Od 1. ledna 2026 se uplatňuje povinný příspěvek pro vybrané práce ve třetí kategorii rizikovosti. Nárok není automatický: zaměstnanec jej uplatňuje u zaměstnavatele a musí splnit zákonné podmínky, včetně požadovaného počtu rizikových směn.
Výše činí 4 % z příslušného vyměřovacího základu. Příspěvek směřuje na penzijní připojištění nebo DPS, nikoli na DIP. Započítává se do stejného limitu 50 000 Kč. Podrobnosti je vhodné ověřit podle konkrétního pracovního zařazení.
Zvýšení mzdy není jediná možnost
Zaměstnanecký benefit nemusí být jen stravenka, sportovní karta nebo volno. Příspěvek na spoření na stáří má konkrétní ekonomický přínos, pokud odpovídá potřebám zaměstnance a je správně nastavený.
Pro firmu může znamenat efektivnější využití peněz. Pro zaměstnance více prostředků na dlouhodobý cíl. Rozhodnutí však má respektovat také potřebu dostupných peněz na běžný život.
Propojme benefity s finančním plánem
Chcete nastavit zaměstnanecké benefity ve firmě nebo zkontrolovat svůj příspěvek zaměstnavatele? Jednotlivé možnosti společně propočítáme.
Poptat zaměstnanecké benefityDomluvit konzultaciŠebek Finance
Finance jako celek. Plán dnes, svoboda zítra.
sebekfinance.cz
Model je orientační pro běžné sazby pojistného, 15% daň a již využité daňové slevy. Nezohledňuje individuální slevy na pojistném, jeho maximální základ, zvláštní sazby zaměstnavatele ani mzdové zaokrouhlení. Čistá mzda závisí na celkové mzdě a osobních okolnostech. Nastavení ověřte s účetní nebo daňovým poradcem. Údaje ověřeny k 1. říjnu 2026.