
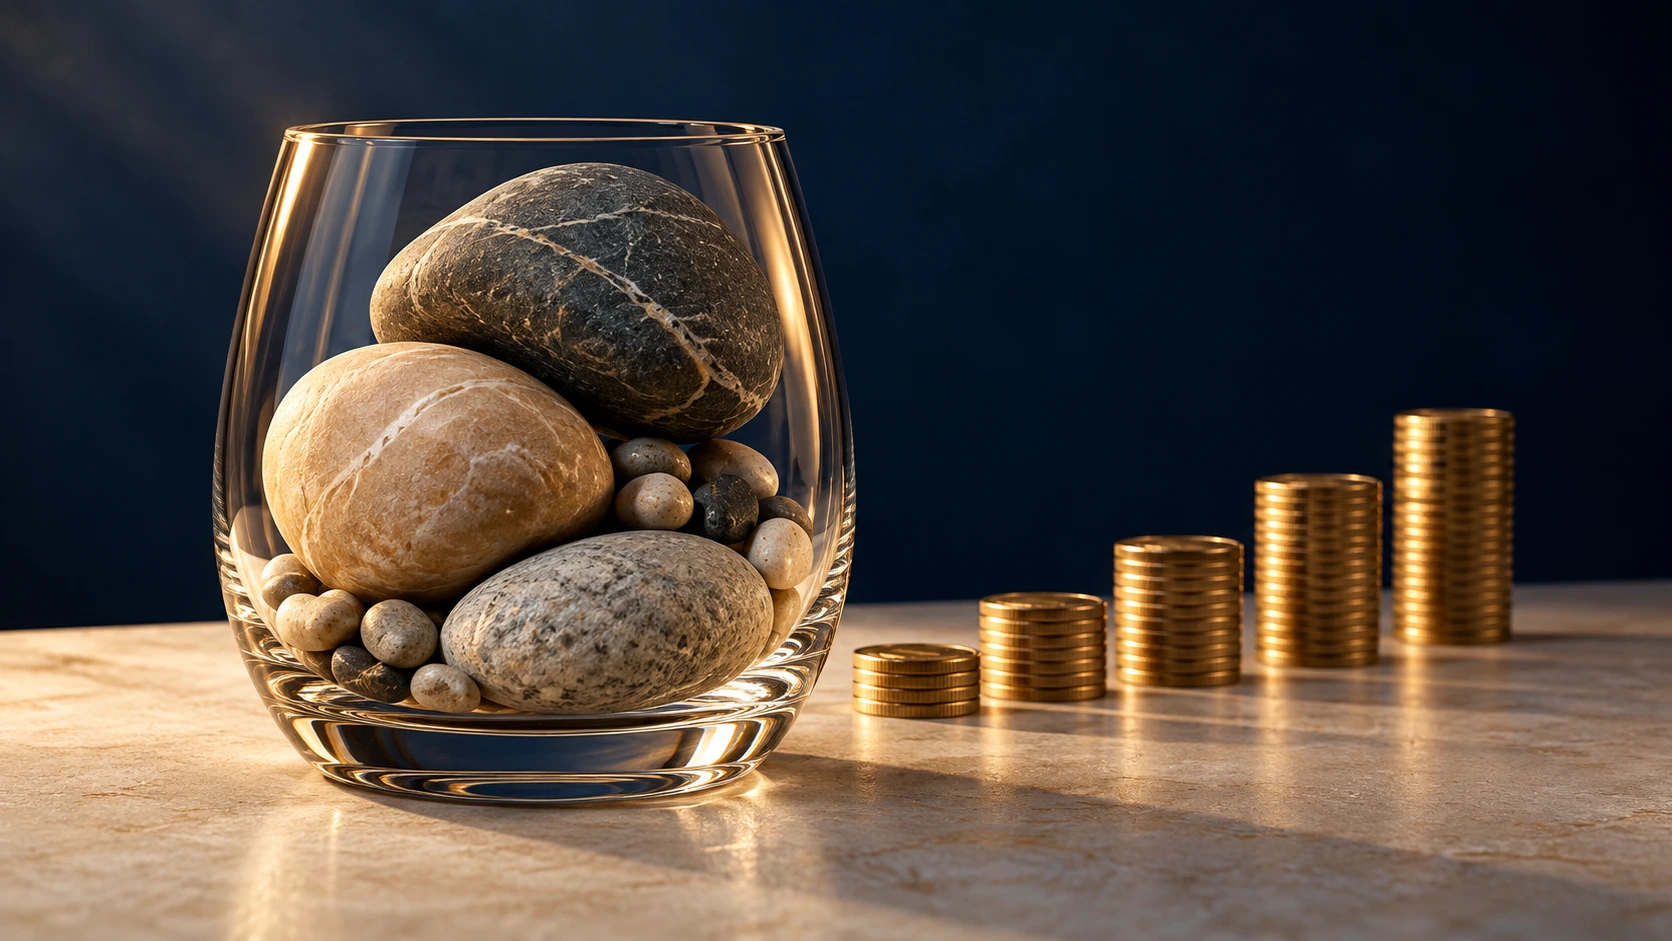
Základem dlouhodobého finančního úspěchu jsou dva jednoduché principy: zaplaťte nejprve sobě a využijte sílu složeného úročení. Tyto principy názorně představuje také vzdělávací série společnosti Edward: pokus se skleněnou nádobou a kameny vysvětluje priority, bankovka pak pomáhá ukázat zhodnocování peněz.
1. Zaplaťte nejprve sobě: Příběh kamenů a sklenice
Představte si skleněnou nádobu, kterou máte naplnit velkými kameny, menšími kamínky a drobným materiálem. Pokud ji nejprve zaplníte drobnostmi, velké kameny už se dovnitř nemusí vejít. Když ale začnete tím největším a nejdůležitějším, můžete zbývající prostor využít na menší věci.
Podobně funguje náš finanční život. Velké kameny představují zásadní životní priority: finanční rezervu, vlastní bydlení, zajištění rodiny, vzdělání dětí a budoucí rentu. Menší kameny a drobnosti představují běžnou spotřebu, volnočasové aktivity a výdaje, které lze do určité míry přizpůsobit.
Často však postupujeme opačně. Dostaneme výplatu, zaplatíme účty, nakoupíme, utratíme peníze za běžný život a na konci měsíce se podíváme, co nám zůstalo. A právě v tom je problém.
Princip „Zaplaťte nejprve sobě“ obrací pořadí. Nejprve si vyčleníte část příjmu na své finanční cíle. Teprve potom plánujete ostatní výdaje. Částka musí být udržitelná: nesmí ohrozit nezbytné výdaje ani řádné splácení závazků.
Praktický příklad: Domácnost s čistým příjmem 60 000 Kč
| Oblast | Měsíční částka |
|---|---|
| Finanční rezerva | 2 000 Kč |
| Dlouhodobé investice | 3 000 Kč |
| Budoucnost dětí | 1 000 Kč |
| Ostatní výdaje domácnosti | 54 000 Kč |
| Celkem | 60 000 Kč |
V tomto modelu domácnost odkládá 6 000 Kč, tedy 10 % svého příjmu, na budoucnost. Neznamená to, že každá rodina musí odkládat právě 10 %. U některých domácností bude vhodné začít s menší částkou. Jiné si mohou dovolit více. Důležité je nastavit částku, která odpovídá skutečné finanční situaci, a vytvořit pravidelný návyk.
2. Síla složeného úročení: Když peníze vydělávají další peníze
Druhý princip navazuje na první. Nestačí pouze pravidelně odkládat peníze. Pokud chceme dlouhodobě budovat majetek, musíme také rozumět tomu, jak funguje jejich zhodnocování.
Představte si, že máte 1 000 Kč, které se každý rok zhodnotí o 10 %. Po prvním roce máte 1 100 Kč. Po druhém roce ale nevyděláváte 10 % jen z původní tisícikoruny, nýbrž z celé částky 1 100 Kč. Po třetím roce už se zhodnocuje 1 210 Kč. Tím vzniká efekt, při kterém výnosy začínají vytvářet další výnosy.
| Rok | Hodnota původních 1 000 Kč |
|---|---|
| 0 | 1 000 Kč |
| 1 | 1 100 Kč |
| 2 | 1 210 Kč |
| 3 | 1 331 Kč |
| 5 | 1 611 Kč |
| 10 | 2 594 Kč |
| 20 | 6 727 Kč |
| 30 | 17 449 Kč |
Tento příklad používá vysoký, čistě ilustrativní výnos 10 % ročně, aby byl princip dobře vidět. Nejde o předpoklad ani garanci budoucího investičního výsledku.
Výpočet: budoucí hodnota = počáteční vklad × (1 + roční výnos)počet let. Například 1 000 × 1,1030 = 17 449,40 Kč; tabulka zaokrouhluje na celé koruny.
3. Co dokáže pravidelných 3 000 Kč měsíčně?
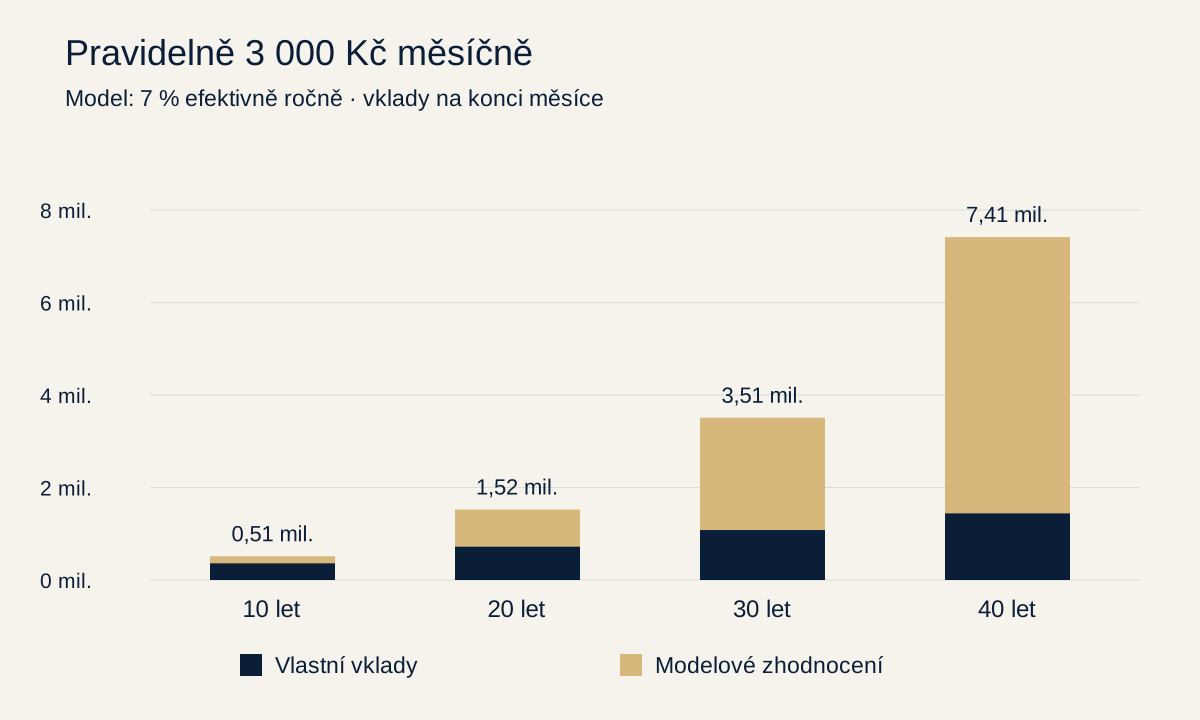
Nyní oba principy spojme. Představte si člověka, který se rozhodne každý měsíc nejprve zaplatit sobě 3 000 Kč. Tyto peníze pravidelně investuje a dosažené výnosy ponechává v portfoliu. Budeme počítat s modelovým efektivním ročním zhodnocením 7 %.
| Doba | Vlastní vklady | Modelový výnos | Celkem |
|---|---|---|---|
| 10 let | 360 000 Kč | 153 155 Kč | 513 155 Kč |
| 20 let | 720 000 Kč | 802 609 Kč | 1 522 609 Kč |
| 30 let | 1 080 000 Kč | 2 428 358 Kč | 3 508 358 Kč |
| 40 let | 1 440 000 Kč | 5 974 626 Kč | 7 414 626 Kč |
Výsledek po 30 letech
3 508 358 KčVlastní vklady: 1 080 000 Kč · Modelový výnos: 2 428 358 Kč
Člověk tedy vloží ze svých peněz 1,08 milionu Kč. Dalších přibližně 2,43 milionu Kč vznikne v matematickém modelu zhodnocováním a reinvestováním. Nejzajímavější je, že růst není rovnoměrný. Čím delší období, tím výraznější může být vliv výnosů z již vytvořeného kapitálu.
Počítáme s nulovým počátečním kapitálem a vklady na konci každého měsíce. Měsíční míra i = 1,071/12 − 1 ≈ 0,5654145 %. Budoucí hodnota = 3 000 × [(1 + i)360 − 1] / i = 3 508 357,81 Kč. Efektivní roční výnos 7 % proto nepřevádíme prostým dělením dvanácti.
4. Čas je při budování majetku nenahraditelný
Představme si dva lidi, kteří chtějí investovat 3 000 Kč měsíčně až do 60 let. Použijeme stejné předpoklady jako výše.
| Začátek | Doba investování | Vlastní vklady | Modelová hodnota v 60 letech |
|---|---|---|---|
| Ve 30 letech | 30 let | 1 080 000 Kč | 3 508 358 Kč |
| Ve 40 letech | 20 let | 720 000 Kč | 1 522 609 Kč |
Rozdíl v modelové hodnotě majetku činí 1 985 749 Kč, tedy téměř 2 miliony Kč, přestože první investor vloží pouze o 360 000 Kč více. Čas umožňuje, aby se vytvořený kapitál zhodnocoval opakovaně. Právě proto je vhodné začít s finančním plánováním co nejdříve.
5. Jak uvést oba principy do praxe?
Nejprve si stanovte své velké kameny — tedy životní a finanční priority. Poté vyčleňte pravidelnou část příjmu na jejich dosažení.
U dlouhodobých cílů může být vhodné využívat diverzifikované investice. U krátkodobých cílů a pohotovostní rezervy je naopak důležitější dostupnost a bezpečnost prostředků. Diverzifikace nezaručuje výnos a neodstraňuje riziko ztráty.
Nastavení automatických převodů krátce po výplatě může výrazně usnadnit dodržování plánu. Pokud se příjem domácnosti postupně zvyšuje, může se zvyšovat také částka určená na budování majetku.
6. Co znamená milionový majetek pro vaši budoucnost?
Vytvoření majetku není samoúčelné. Kapitál může v budoucnu sloužit například jako doplněk důchodu, zdroj prostředků pro děti, finanční rezerva nebo základ vlastní renty.
Důležité je zároveň počítat s inflací. Například 3,51 milionu Kč za 30 let nebude mít stejnou kupní sílu jako dnes. Při hypotetické průměrné inflaci 2,5 % ročně by tato budoucí částka odpovídala přibližně 1,67 milionu Kč v dnešních cenách.
Přepočet kupní síly: 3 508 357,81 / 1,02530 = 1 672 583,92 Kč v dnešních cenách. Inflace 2,5 % je samostatný modelový předpoklad, nikoli předpověď.
Proto je při tvorbě finančního plánu důležité pracovat nejen s očekávaným výnosem, ale také s reálnou hodnotou peněz, náklady a investičními riziky.
Další vzdělávací pomůckou je kalkulačka složeného úročení na Investor.gov, která umožňuje měnit vklady, dobu a míru zhodnocení. Při porovnávání výsledků vždy zkontrolujte způsob převodu roční sazby a frekvenci připisování výnosů.
Závěr: Nejprve rozhodnutí, potom výsledky
Princip „Zaplaťte nejprve sobě“ učí správně nastavit priority. Složené úročení ukazuje, jakou hodnotu může mít pravidelnost a dlouhodobá disciplína. Nemusíte začínat s velkým majetkem. Důležité je začít budovat správné finanční návyky.
Ve Šebek Finance pomáháme klientům vytvářet finanční plány, které propojují rezervy, ochranu příjmů, investice, bydlení a dlouhodobou rentu. Vaše finance mají mít plán. Budujte majetek s výhledem na generace.
První orientaci vám nabídne Test finančního zdraví. Více o propojení jednotlivých částí majetku najdete na stránce Wealth management.
Šebek Finance | Wealth Management
Dejte svým velkým kamenům místo.
Společně nastavíme rezervy, pravidelné investice a dlouhodobé cíle podle možností vaší rodiny.