
Ministerstvo financí po delší odmlce nabídlo občanům novou emisi Dluhopisů Republiky. Upisovací období skončilo 28. června 2026 a dluhopisy byly vydány 15. července 2026. Přesto stojí za to podívat se, co jednotlivé varianty skutečně nabízejí a jak mohou zapadnout do celkového majetku investora.
Hlavní myšlenka
Nejdůležitější není samotné číslo 4,544 %. Podstatné je, zda investor dodrží pětiletý horizont a jak dluhopis zapadá do jeho rezerv, investic a budoucí potřeby peněz.
Tři varianty, tři odlišné role
Fixní dluhopis: průměr 4,544 % není každoroční sazba
Fixní státní dluhopis má pětiletou splatnost a jeho výnosy jsou pro fyzické osoby osvobozeny od daně z příjmů. Běžný zdanitelný produkt by pro stejný čistý výsledek musel při 15% zdanění nabídnout hrubý výnos přibližně 5,35 % ročně.
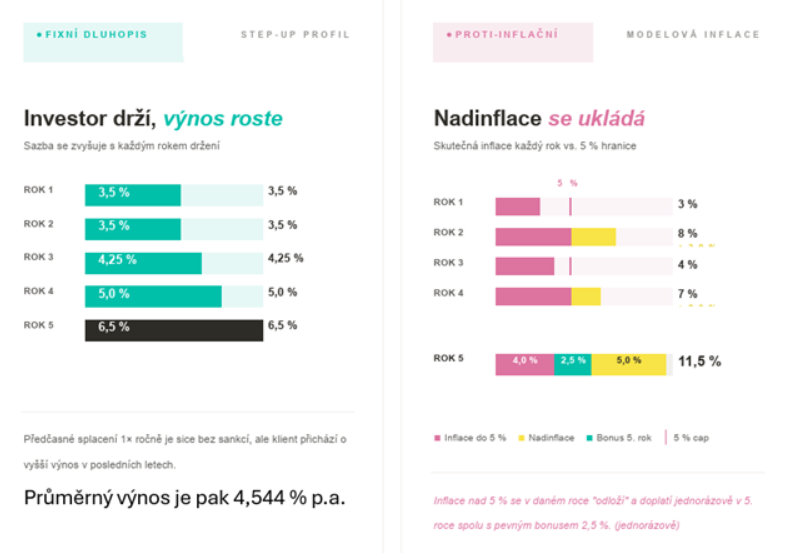
Je však potřeba správně chápat konstrukci výnosu. Úrok není po celou dobu stejný. Postupně roste z 3,5 % v prvních dvou letech až na 6,5 % v posledním roce. Uváděných 4,544 % p. a. představuje průměr dosažený až při držení po celých pět let.
Co ukazuje investice 100 000 Kč
Při reinvestování výnosů by se 100 000 Kč po pěti letech zvýšilo přibližně na 124 880 Kč. Pokud by investor skončil již po třech letech, hodnota by dosáhla přibližně 111 680 Kč, což odpovídá průměrnému ročnímu zhodnocení kolem 3,75 %.
Průměrné zhodnocení přibližně 3,75 % ročně.
Průměrný výnos do splatnosti přibližně 4,544 % ročně.
Výpočet je orientační, pracuje s investicí 100 000 Kč a reinvestováním jednotlivých ročních výnosů.
Proti-inflační varianta: ochrana, ne automatický vítěz
Proti-inflační dluhopis odvozuje výnos od meziroční inflace. Při držení po celých pět let není výsledný výnos omezen pětiprocentní hranicí a v posledním roce se připočítává bonus 2,5 % p. a.
Pětiprocentní limit je podstatný především při předčasném splacení. Část odpovídající inflaci nad 5 % se během předchozích let nepřipisuje jako běžně reinvestovaný výnos, ale zohlední se až při řádné splatnosti. Investor proto z této části nezískává plný efekt průběžného složeného úročení.
Aktuální letní prognóza ČNB očekává průměrnou inflaci 2,0 % v roce 2026, 2,5 % v roce 2027 a 2,4 % v roce 2028. Pokud by se tento scénář naplnil, proti-inflační varianta by nominálním výnosem pravděpodobně zaostala za fixním dluhopisem. Její smysl spočívá především v ochraně před neočekávaným návratem vyšší inflace.
Flexi Bond: dostupnější peníze, ale bez dlouhodobě jisté sazby
Flexi Bond má tříměsíční splatnost. Pro období od 15. července do 15. října 2026 byla sazba nakonec stanovena na 3,75 % p. a. Po skončení období se dluhopis automaticky vymění za navazující emisi, pokud investor výměnu neukončí nebo Ministerstvo financí další emisi nenabídne.
Výhodou je kratší horizont. Nevýhodou je reinvestiční riziko: budoucí sazba není garantována a při poklesu tržních úroků může být další emise méně výnosná.
Bezpečnost není totéž co nulové riziko
Česká republika patří mezi dobře hodnocené státní emitenty a riziko nesplacení na pětiletém horizontu je považováno za nízké. Ani státní dluhopis však není bez rizika. Investor musí počítat s inflací, omezenou dostupností peněz, vývojem úrokových sazeb a náklady obětované příležitosti.
Český, americký, nebo evropský dluhopis?
U zahraničních státních dluhopisů nestačí porovnat uvedený úrok. Český investor podstupuje také měnové riziko. Pohyb dolaru nebo eura vůči koruně může výnos zvýšit, ale také zcela vymazat.
Při měnovém zajištění vstupuje do výsledku rozdíl úrokových sazeb mezi měnami a náklady zajištění. Jednoduchou cestou k zahraničním dluhopisům mohou být ETF, jejichž tržní cena ale na rozdíl od individuálního dluhopisu drženého do splatnosti průběžně kolísá.
Co posoudit před investicí
- výši pohotovostní rezervy,
- plánované výdaje během příštích pěti let,
- potřebu průběžné likvidity,
- podíl dluhopisů na celkovém majetku,
- inflaci a reálný výnos po růstu cen,
- další investice, penzijní produkty a DIP,
- měnové a úrokové riziko celého portfolia.
Největší chyba? Hodnotit jeden produkt izolovaně
Správná otázka nezní pouze: „Je výnos 4,544 % dobrý?“ Mnohem důležitější je: „Jak tento produkt zapadá do mého majetku, investičního horizontu a finančního plánu?“
Fixní varianta může dávat smysl pro konzervativní část portfolia investora s pětiletým horizontem. Proti-inflační dluhopis může sloužit jako pojistka proti vyšší inflaci. Flexi Bond nabízí kratší období, ale nikoli dlouhodobě garantovanou sazbu.
Rozhodnutí by proto nemělo vycházet z jediného čísla v titulku. Podstatná je individuální situace, potřeba likvidity, daňový režim a celkové složení majetku.
Přeji všem příjemný den a rostoucí, dobře diverzifikovaná portfolia.
Použité zdroje: Ministerstvo financí ČR – emisní podmínky a sazby emise z 15. 7. 2026; Česká národní banka – letní prognóza 2026.
Oficiální úrokové sazby →Emisní podmínky →
Prognóza ČNB →
Článek má vzdělávací charakter a nepředstavuje individuální investiční, právní ani daňové doporučení. Historické ani uváděné výnosy nejsou zárukou budoucího zhodnocení.
Individuální finanční plán