
Vláda schválila parametry valorizace od ledna 2027. Základní výměra se zvýší o 270 Kč na 5 170 Kč a procentní výměra o 0,2 %. U průměrného starobního důchodu to podle Ministerstva práce a sociálních věcí znamená zvýšení o 304 Kč na 22 196 Kč měsíčně. Konkrétní zvýšení se u jednotlivých lidí liší.
Průměrný důchod není váš finanční plán
Číslo v titulku zprávy ukazuje vývoj důchodů, ale neříká, jaký příjem budete mít právě vy. Při plánování bych začal otázkou: Kolik peněz chci mít každý měsíc k dispozici v dnešních cenách, až přestanu pracovat?
Pokud chcete mít například 35 000 Kč měsíčně a váš odhadovaný státní důchod činí 25 000 Kč, potřebujete doplnit 10 000 Kč měsíčně, tedy 120 000 Kč ročně. Jde o zjednodušený příklad. Skutečný plán musí počítat s inflací, délkou čerpání, dalšími příjmy a případným zachováním části majetku pro rodinu.
Renta může mít více zdrojů
Státní důchod tvoří výchozí část příjmu. Jeho individuální orientační odhad a evidované údaje si můžete ověřit v Informativní důchodové aplikaci ČSSZ.
Další část mohou tvořit penzijní úspory, dlouhodobý investiční produkt (DIP), investiční portfolio nebo čistý příjem z pronájmu. U každého zdroje je potřeba posoudit dostupnost peněz, náklady a rizika. Smyslem není mít všechny možnosti, ale vědět, jakou část potřebného příjmu má každá z nich zajistit.
Co může udělat čas a složené zhodnocování?
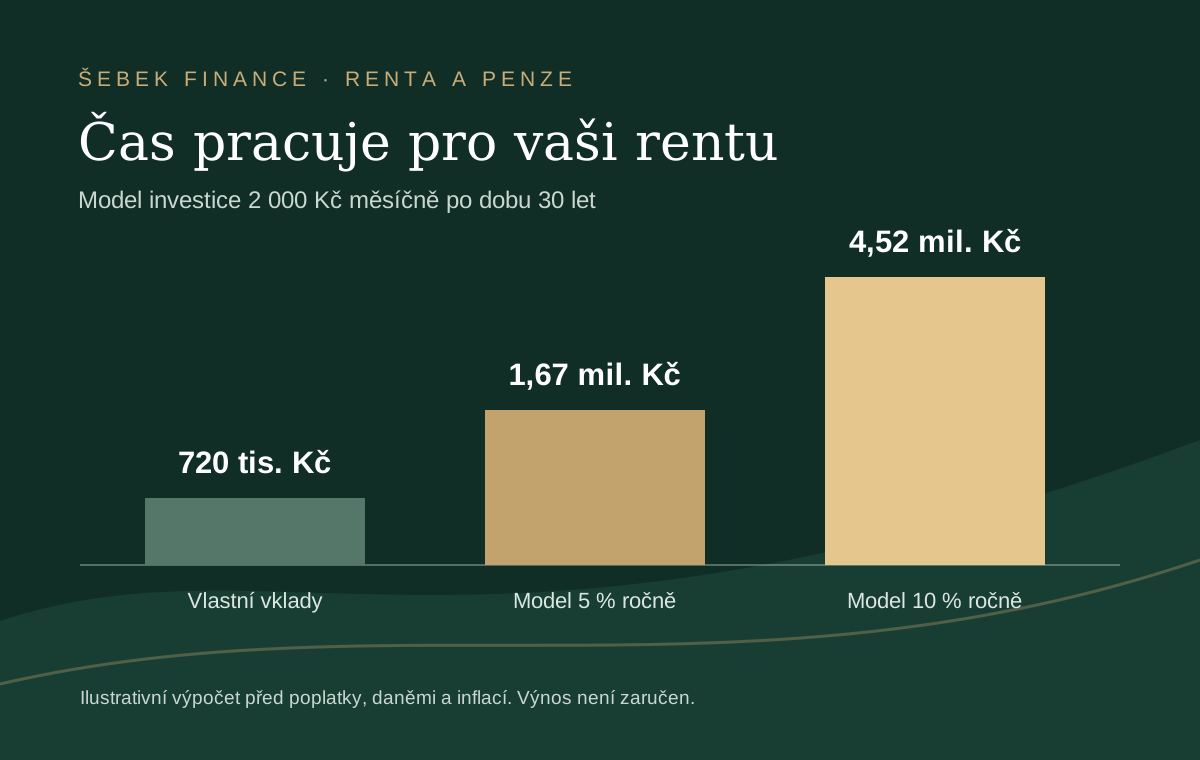
Představte si, že investujete 2 000 Kč měsíčně. Výnosy nevybíráte, ale ponecháváte je investované. Dva matematické scénáře ukazují, jak se může výsledek lišit podle dosaženého zhodnocení:
| Doba | Vlastní vklady | Model 5 % ročně | Model 10 % ročně |
|---|---|---|---|
| 10 let | 240 000 Kč | 311 000 Kč | 410 000 Kč |
| 20 let | 480 000 Kč | 822 000 Kč | 1 519 000 Kč |
| 30 let | 720 000 Kč | 1 665 000 Kč | 4 521 000 Kč |
Po 30 letech jste v obou scénářích vložili stejných 720 000 Kč. Rozdíl ukazuje vliv výnosu a času, po který zůstává dosažené zhodnocení investované. Model s 10 % ročně není očekávaný výsledek ani příslib výnosu. Slouží pouze k ukázání citlivosti výpočtu na předpoklady.
Jak číst výpočet
Tabulka předpokládá vklad na konci každého měsíce a stálou roční sazbu dělenou dvanácti, s měsíčním připisováním. Je před poplatky, daněmi a inflací. Skutečné výnosy nejsou pravidelné ani zaručené; hodnota portfolia může klesnout. Budoucí kupní síla uvedených částek bude při inflaci nižší.
Naspořený majetek ještě není měsíční renta
Modelová hodnota 1,7 nebo 4,5 milionu Kč neříká, kolik lze každý měsíc bezpečně vybírat. Výše a délka renty závisí na vývoji majetku během čerpání, inflaci a na tom, zda chcete zachovat část kapitálu. Zvlášť je nutné promyslet pokles trhů krátce před odchodem do penze nebo v prvních letech čerpání.
Plán má proto dvě části: vytvoření majetku a jeho postupné čerpání. Samotná cílová částka na investičním účtu nestačí.
Jak začít s vlastním plánem?
- Zjistěte orientační výši svého důchodu podle údajů ČSSZ.
- Stanovte si požadovaný měsíční příjem v dnešních cenách.
- Spočítejte rozdíl mezi cílem a očekávanými příjmy.
- Ověřte scénáře s nižším výnosem, vyšší inflací a delším čerpáním.
- Plán průběžně upravujte podle příjmů a rodinných potřeb.
Vlastní renta není jeden slibovaný výnos. Je to plán, jak vytvořit majetek a proměnit jej v příjem v době, kdy jej budete potřebovat.
Zdroje a další informace:
MPSV: valorizace důchodů od ledna 2027 →ČSSZ: Informativní důchodová aplikace →
ČNB: Desatero pro investory →
Článek má obecný informační charakter a nepředstavuje individuální investiční doporučení. Hodnota investic může růst i klesat; modelový ani minulý výnos nezaručuje budoucí výsledek.
Finanční plán